
Tips mengatur cicilan rumah merupakan langkah krusial bagi setiap keluarga yang ingin memiliki hunian tanpa mengorbankan stabilitas finansial. Mengambil keputusan pembiayaan properti jangka panjang membutuhkan perencanaan matang serta strategi pengelolaan arus kas yang presisi. PT Tomoland memahami bahwa komitmen finansial bulanan sering kali menjadi beban jika tidak terkelola dengan baik. Oleh karena itu, pengalokasian dana secara terstruktur akan membantu Anda menjaga kestabilan ekonomi keluarga secara berkelanjutan.
1. Memahami Rasio Ideal Pengeluaran untuk Cicilan Properti
Berapa persentase ideal dari pendapatan bulanan yang aman untuk tips mengatur cicilan rumah?
Para ahli keuangan merekomendasikan batas maksimal pembiayaan hunian sebesar tiga puluh persen dari total penghasilan bersih bulanan. Pembatasan angka ini bertujuan agar sisa alokasi dana tetap mencukupi kebutuhan pokok, dana darurat, serta investasi masa depan. Jika Anda memaksakan persentase yang lebih tinggi, risiko gagal bayar akan meningkat saat timbul pengeluaran tidak terduga. Skema pembiayaan yang sehat dari pengembang terpercaya biasanya menyediakan opsi angsuran yang fleksibel sesuai kondisi finansial nasabah.
2. Menyiapkan Dana Darurat Khusus Pembiayaan Properti Untuk Mengatur Cicilan Rumah
Mengapa ketersediaan dana cadangan menjadi prioritas utama dalam tips mengatur cicilan rumah?
Dana cadangan berfungsi sebagai jaring pengaman finansial ketika terjadi dinamika ekonomi yang tidak terduga dalam masa tenor pembiayaan. Oleh karena itu, Anda wajib mengumpulkan dana darurat minimal setara enam kali total pengeluaran bulanan, termasuk biaya angsuran hunian. Selain itu, penyimpanan dana ini harus berada pada instrumen keuangan yang likuid serta mudah Anda cairkan setiap saat. Dengan demikian, keberadaan simpanan khusus ini menjamin kelancaran pembayaran kewajiban bulanan tanpa perlu mengganggu stabilitas kebutuhan hidup pokok keluarga.
3. Strategi Pengelolaan Anggaran Bulanan Berbasis Prioritas Untuk Mengatur Cicilan Rumah
Bagaimana cara menyusun skema alokasi keuangan yang efektif untuk menjaga kelancaran angsuran?
Penerapan metode penganggaran terstruktur membantu Anda memisahkan pos kewajiban, kebutuhan operasional, serta tabungan masa depan secara teliti. Berikut merupakan langkah praktis dalam mengelola anggaran bulanan:
- Pertama, mencatat seluruh sumber pendapatan rutin dan penerimaan tambahan secara transparan.
- Selanjutnya, mengalokasikan dana kewajiban angsuran pada awal periode setelah menerima penghasilan.
- Selain itu, membatasi pengeluaran gaya hidup konsumtif yang tidak memberikan nilai tambah finansial.
- Untuk mengantisipasi keterlambatan, memanfaatkan fitur pembayaran otomatis dari perbankan guna menghindari denda keterlambatan.
- Terakhir, melakukan evaluasi berkala terhadap catatan pengeluaran mingguan guna mencegah pembengkakan anggaran.
4. Evaluasi Opsi Pembiayaan dan Struktur Keuangan Properti
Bagaimana perbandingan opsi fasilitas pembiayaan yang mendukung keberhasilan tips mengatur cicilan rumah?
Pemilihan produk pembiayaan yang tepat sangat menentukan tingkat kenyamanan Anda dalam menyelesaikan kewajiban finansial jangka panjang. Pengembang profesional umumnya bekerja sama dengan lembaga perbankan ternama untuk menyajikan fasilitas pembiayaan kompetitif bagi calon pembeli properti.
| Indikator Evaluasi | Skema Angsuran Komersial | Skema Angsuran Developer |
| Suku Bunga / Margin | Mengikuti suku bunga pasar | Tetap sesuai kesepakatan |
| Fleksibilitas Tenor | Hingga 20-25 tahun | Tenor pendek hingga menengah |
| Biaya Administrasi | Memerlukan biaya provisi & apraisal | Bebas biaya https://tomolandpropertindo.id/wp-content/uploads/2026/05/Gemini_Generated_Image_cetkk7cetkk7cetk-copy.webpistrasi tambahan |
| Proses Pengajuan | Membutuhkan verifikasi berkas ketat | Kemudahan kelengkapan dokumen |
5. Mengurangi Beban Finansial Melalui Opsi Pelunasan Sebagian
Apakah opsi pembayaran dana tambahan dapat mengoptimalkan tips mengatur cicilan rumah secara efektif?
Memanfaatkan insentif tahunan atau bonus kerja untuk melakukan pelunasan sebagian dapat mengurangi pokok utang secara signifikan. Langkah strategis ini otomatis akan menurunkan nilai kewajiban bulanan atau mempercepat masa tenor pembiayaan hunian Anda. Namun, Anda harus memastikan bahwa lembaga keuangan tidak menerapkan denda penalti yang tinggi atas pembayaran ekstra tersebut. Pengurangan beban pokok secara berkala akan memberikan ruang bernapas yang lebih lega bagi arus kas keluarga pada tahun-tahun berikutnya.
6. Menyesuaikan Nilai Cicilan dengan Proyeksi Kenaikan Pendapatan
Bagaimana cara memastikan cicilan rumah tetap terjangkau dalam jangka panjang?
Sebelum mengambil pembiayaan, calon pembeli perlu mempertimbangkan perkembangan pendapatan dan pengeluaran keluarga selama masa tenor. Jangan hanya menghitung kemampuan membayar cicilan berdasarkan kondisi keuangan saat ini. Sisakan ruang dalam anggaran untuk kenaikan biaya pendidikan, kebutuhan keluarga, inflasi, maupun pengeluaran tak terduga. Jika pendapatan meningkat, sebagian kenaikan tersebut dapat dialokasikan untuk memperbesar tabungan, dana darurat, atau melakukan pelunasan sebagian pokok pinjaman. Strategi ini membantu menjaga rasio utang tetap terkendali sekaligus mengurangi tekanan finansial selama masa cicilan.
7. Memilih Hunian Bernilai Investasi Tinggi dengan Fasilitas Bebas Biaya
Mengapa pemilihan properti strategis mendukung efisiensi finansial dan keberhasilan tips mengatur cicilan rumah?
Memilih unit hunian yang memberikan kemudahan biaya awal akan meringankan beban arus kas pada tahap awal kepemilikan. Selain itu, produk properti modern yang menawarkan fasilitas bebas pajak serta ketersediaan desain kustom menyajikan nilai tambah luar biasa bagi konsumen. Dengan demikian, kepemilikan rumah murah di Malang dengan spesifikasi unggulan menjadi solusi cerdas untuk mengamankan aset berharga sekaligus menjaga kestabilan modal finansial keluarga Anda.
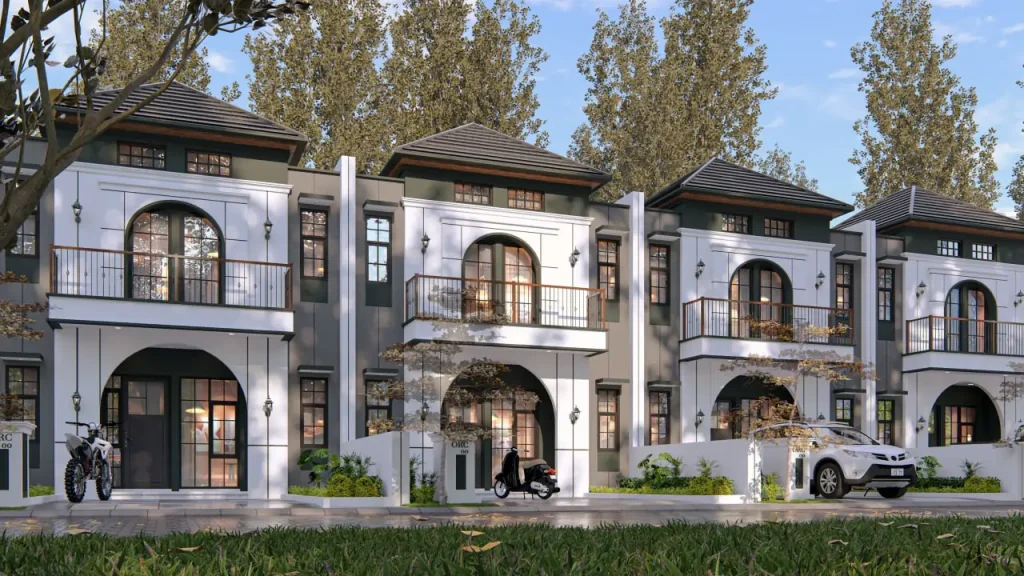
Sementara itu, Grand Avenue Sukun menghadirkan kawasan hunian eksklusif berkonsep fasad American Style yang anggun serta elegan di Kota Malang. Selain itu, pengembang menyediakan pilihan tipe 1 lantai dan 2 lantai yang siap memenuhi kebutuhan ruang keluarga modern. Hunian ini berdiri di atas luas tanah 72 m2 dengan luas bangunan 60 m2 yang teratur rapi. Lebih lanjut, tata ruang interior mencakup 3 kamar tidur nyaman, 2 kamar mandi, ruang tamu lapang, taman asri, serta fasilitas free kanopi. Penghuni juga menikmati kebebasan fasilitas free custom denah serta free konsultasi arsitek langsung dari tim profesional.
Kawasan perumahan memiliki aksesibilitas sangat strategis menuju berbagai pusat pemenuhan kebutuhan hidup sehari-hari. Anda hanya membutuhkan waktu 15 menit berkendara menuju Alun-Alun Malang dan Stasiun Kota Malang. Lokasi hunian juga berdekatan dengan Rumah Sakit Soepraoen serta pusat perbelanjaan terkemuka seperti Indogrosir, Superindo, dan Mitra 10. PT Tomoland memberikan penawaran istimewa berupa free ALL pajak mencakup PPN, BBN, serta biaya notaris secara menyeluruh.
Hubungi Kami
Bagaimana cara mendapatkan penawaran hunian idaman dengan skema pembiayaan paling ringan?
Memiliki hunian impian bernilai investasi tinggi kini semakin mudah tanpa harus mengganggu kestabilan keuangan bulanan keluarga Anda. Penawaran istimewa Rumah Di Sukun, Malang Mulai 500 Jutaan dengan cicilan ringan mulai 3 Jutaan merupakan opsi pembiayaan ideal bagi Anda. Dikembangkan oleh PT Tomoland, developer terbaik di Malang sejak 2009, kami selalu berkomitmen menyajikan kualitas bangunan prima serta legalitas terjamin. Ambil keputusan investasi properti terbaik Anda sekarang juga dengan melakukan survey lokasi bersama tim pemasaran kami.
Untuk informasi detail mengenai ketersediaan unit dan jadwal kunjungan lokasi, Anda dapat langsung menghubungi https://tomolandpropertindo.id/wp-content/uploads/2026/05/Gemini_Generated_Image_cetkk7cetkk7cetk-copy.webp PT Tomoland. Silakan hubungi layanan konsumen resmi kami melalui nomor WhatsApp 0821-4212-5500 sekarang juga. Tim konsultan profesional kami siap membantu Anda merencanakan kepemilikan hunian idaman dengan skema finansial paling menguntungkan.

FAQ Seputar Tips Mengatur Cicilan Rumah
1. Berapa besaran cicilan bulanan untuk hunian di Grand Avenue Sukun?
Cicilan bulanan untuk unit hunian di Grand Avenue Sukun sangat terjangkau, yaitu mulai dari 3 jutaan rupiah per bulan dengan harga unit mulai 500 jutaan rupiah.
2. Apa saja fasilitas bebas biaya yang didapatkan pembeli di Grand Avenue Sukun?
Pembeli mendapatkan fasilitas bebas biaya pengurusan secara menyeluruh, mencakup Free ALL Pajak (PPN, BBN, dan Biaya Notaris), free kanopi, free custom denah, serta free konsultasi arsitek.
3. Siapa pengembang di balik proyek hunian Grand Avenue Sukun Malang?
Grand Avenue Sukun dikembangkan secara resmi oleh PT Tomoland, perusahaan pengembang properti terpercaya dan terbaik di Malang yang berpengalaman sejak tahun 2009.