
Tips KPR Rumah bagi Pedagang menjadi solusi bagi para pelaku usaha mandiri yang ingin memiliki hunian impian secara aman. Pada kenyataannya, banyak pengusaha mikro, kecil, dan menengah mengalami kendala https://tomolandpropertindo.id/wp-content/uploads/2026/05/Gemini_Generated_Image_cetkk7cetkk7cetk-copy.webpistrasi saat mengajukan Kredit Pemilikan Rumah (KPR). Selain itu, kondisi pendapatan bulanan yang fluktuatif serta ketiadaan slip gaji formal sering menjadi tantangan dalam proses pengajuan. Oleh karena itu, pedagang perlu memahami persyaratan serta menyiapkan dokumen keuangan secara lengkap sebelum mengajukan KPR kepada perbankan. Namun, pihak perbankan sebenarnya menyediakan jalur khusus bagi profesional non-payroll yang dapat membuktikan kelayakan finansial mereka. Artikel ini akan mengupas tata cara teknis dan langkah strategis pengelolaan keuangan usaha agar pengajuan kredit hunian Anda di setujui dengan bunga yang kompetitif.
1. Menyiapkan Dokumen Legalitas Usaha yang Valid
Bagaimana cara pedagang menyiapkan dokumen legalitas usaha agar lolos verifikasi KPR?
Pihak bank membutuhkan bukti sah mengenai keberadaan dan legalitas bisnis yang Anda jalankan. Anda wajib mengurus Surat Keterangan Usaha dari kelurahan atau Nomor Induk Berusaha melalui sistem elektronik. Legalitas ini membuktikan bahwa aktivitas komersial Anda beroperasi secara legal dan konsisten. Pihak analis risiko bank akan melakukan verifikasi faktual ke lokasi penjualan Anda secara langsung. Kelengkapan dokumen https://tomolandpropertindo.id/wp-content/uploads/2026/05/Gemini_Generated_Image_cetkk7cetkk7cetk-copy.webpistrasi yang legal meningkatkan tingkat kepercayaan perbankan terhadap profil risiko calon debitur.
2. Merapikan Laporan Keuangan dan Rekening Koran
Mengapa kerapian pencatatan transaksi keuangan sangat menentukan kelulusan KPR pedagang?
Pedagang harus memisahkan rekening pribadi dengan rekening operasional bisnis secara disiplin sejak awal. Bank akan meminta salinan mutasi rekening selama tiga hingga enam bulan terakhir untuk menilai alur kas. Anda perlu menyetorkan seluruh hasil penjualan harian ke dalam rekening bank secara rutin sebelum menggunakannya. Pola transaksi yang rapi mencerminkan kapasitas riil pendapatan bersih bulanan usaha Anda. Analis bank menghitung kemampuan mengangsur berdasarkan arus uang masuk yang tercatat pada sistem perbankan.
3. Menentukan Besaran Uang Muka dan Simulasi Angsuran
Berapa besaran uang muka ideal dan nilai angsuran aman untuk pedagang?
Rasio kemampuan membayar angsuran bulanan idealnya tidak melebihi tiga puluh persen dari pendapatan bersih rata-rata. Oleh karena itu, Anda perlu menghitung kemampuan pembayaran secara cermat sebelum menentukan nilai KPR. Selain itu, Anda dapat memperbesar porsi uang muka untuk memperkecil pokok utang dan nilai cicilan bulanan. Dengan demikian, beban pembayaran dapat lebih sesuai dengan kondisi keuangan dan arus kas usaha. Sebagai contoh, skema investasi hunian berkualitas tinggi di Malang dapat Anda cermati pada rincian berikut:
- Pertama, nilai investasi properti mulai lima ratus jutaan rupiah dengan cicilan terjangkau mulai tiga jutaan rupiah per bulan.
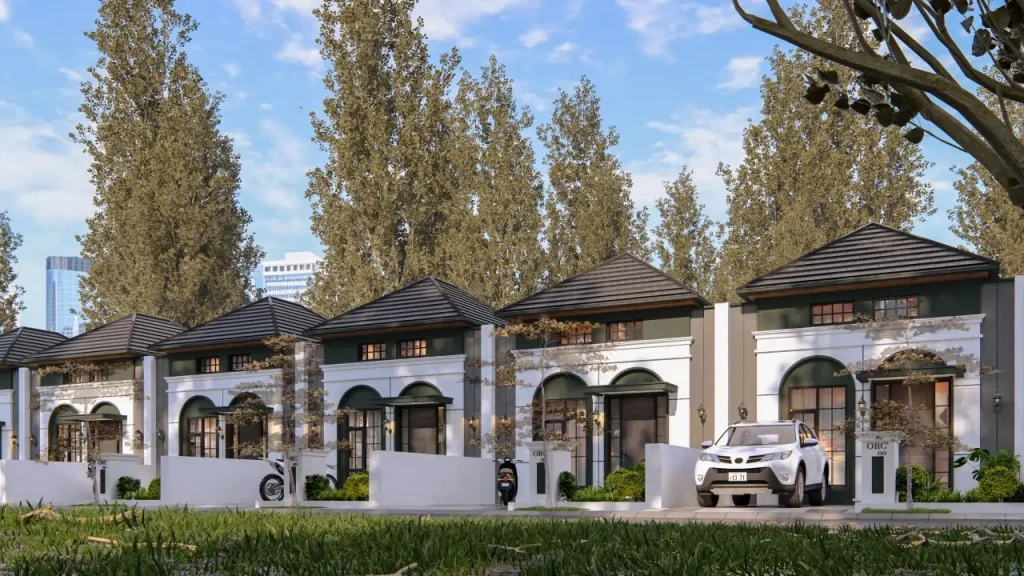
- Selanjutnya, pilihan unit mencakup bangunan satu lantai atau dua lantai dengan konsep fasad American Style yang elegan.
- Selain itu, pembeli mendapatkan kebebasan merancang tata ruang melalui fasilitas free custom denah dan konsultasi arsitek gratis.
- Dari sisi spesifikasi, bangunan memiliki tiga kamar tidur, dua kamar mandi, luas tanah tujuh puluh dua meter persegi, serta luas bangunan enam puluh meter persegi.
- Tidak hanya itu, fasilitas tambahan mencakup area taman, ruang tamu lapang, serta bonus kanopi tanpa biaya tambahan.
- Terakhir, pengembang membebaskan seluruh biaya pajak transaksi yang meliputi PPN, BBN, dan biaya legalitas notaris.
4. Menjaga Riwayat Kredit dalam Kondisi Bersih
Bagaimana strategi memelihara skor kredit bersih pada sistem informasi keuangan?
Perbankan pasti melakukan pemeriksaan rekam jejak pinjaman melalui sistem layanan informasi keuangan sebelum menyetujui permohonan. Anda harus memastikan tidak memiliki tunggakan pada fasilitas pinjaman online, kartu kredit, maupun kredit kendaraan. Pembayaran kewajiban tepat waktu secara konsisten membentuk reputasi keuangan yang tepercaya di mata lembaga pemberi pinjaman. Jika memiliki riwayat kredit kurang baik, Anda wajib menyelesaikan seluruh kewajiban hingga menerbitkan surat pelunasan resmi. Catatan keuangan yang bersih menjadi jaminan utama kemudahan proses persetujuan pembiayaan hunian Anda.
5. Pemilihan Lokasi Properti Berdaya Investasi Tinggi
Mengapa faktor lokasi hunian mempengaruhi keputusan persetujuan kredit dari perbankan?
Pihak perbankan menilai nilai agunan berdasarkan tingkat likuiditas dan potensi kenaikan harga properti pada masa depan. Properti di lokasi strategis memberi jaminan keamanan modal yang tinggi bagi Anda maupun pihak pemberi kredit. Parameter kriteria lokasi ideal dengan aksesibilitas tinggi dapat Anda cermati pada tabel berikut:
| Parameter Aksesibilitas | Jarak dan Fasilitas Sekitar | Dampak Nilai Investasi |
| Fasilitas Belanja Utama | Dekat Indogrosir, Superindo, dan Mitra 10 | Memudahkan pemenuhan kebutuhan harian harian |
| Pusat Kota dan Transportasi | Hanya 15 menit dari Alun-Alun Malang dan Stasiun | Akses mobilitas tinggi dan bernilai sewa tinggi |
| Layanan Kesehatan Publik | Berdekatan dengan Rumah Sakit Soepraoen | Memberi jaminan kenyamanan penghuni |
| Nilai Pengembang Properti | Dikembangkan oleh PT Tomoland sejak 2009 | Menjamin kualitas konstruksi dan legalitas sertifikat |
6. Mengatur Strategi Dana Cadangan Angsuran KPR Rumah bagi Pedagang
Berapa alokasi dana darurat yang wajib disiapkan pelaku usaha saat mengambil KPR?
Fluctuating cash flow membutuhkan bantalan pengaman finansial yang lebih besar di bandingkan pekerja penerima gaji tetap. Oleh karena itu, Anda wajib memiliki cadangan dana sekurang-kurangnya enam kali nilai angsuran bulanan pada rekening terpisah. Selain itu, dana darurat ini berfungsi menjaga kelancaran pembayaran cicilan saat omzet bisnis sedang mengalami penurunan musiman. Dengan demikian, kedisiplinan dalam menyisihkan keuntungan usaha membentuk fondasi keuangan keluarga yang kokoh dan tahan terhadap risiko. Di sisi lain, keberadaan dana cadangan memastikan aset hunian Anda aman dari risiko gagal bayar pada masa mendatang.
Sementara itu, besaran dana cadangan dapat disesuaikan dengan nilai angsuran KPR yang harus di bayarkan setiap bulan. Bagi pelaku usaha, semakin besar cicilan yang di tanggung, semakin besar pula dana yang perlu di siapkan untuk mengantisipasi fluktuasi omzet. Berikut gambaran alokasi dana cadangan berdasarkan besaran angsuran bulanan:
| Kondisi Keuangan | Alokasi Dana Cadangan | Tujuan |
| Angsuran Rp2 juta/bulan | Minimal Rp12 juta | Menutup cicilan selama 6 bulan |
| Angsuran Rp3 juta/bulan | Minimal Rp18 juta | Mengantisipasi penurunan omzet sementara |
| Angsuran Rp4 juta/bulan | Minimal Rp24 juta | Menjaga pembayaran KPR tetap lancar |
| Angsuran Rp5 juta/bulan | Minimal Rp30 juta | Memberikan bantalan saat arus kas usaha terganggu |
| Angsuran Rp6 juta/bulan | Minimal Rp36 juta | Mengurangi risiko gagal bayar ketika pendapatan menurun |
Rumus sederhana: Dana cadangan minimum = 6 × angsuran KPR bulanan
Untuk pelaku usaha dengan pendapatan yang sangat fluktuatif, cadangan dapat dipertimbangkan lebih besar dari enam kali angsuran, terutama jika bisnis memiliki periode omzet rendah secara musiman.
7. Implementasi Tips KPR Rumah bagi Pedagang Secara Efektif
Langkah apa yang paling krusial dalam menerapkan Tips KPR Rumah bagi Pedagang?
Keberhasilan mendapatkan pembiayaan hunian terletak pada konsistensi eksekusi perencanaan keuangan dan pemilihan mitra pengembang tepercaya. Anda perlu memilih hunian yang tidak hanya indah tetapi juga memiliki legalitas surat tanah yang aman. Proyek hunian strategis di Malang seperti Grand Avenue Sukun memberikan kepastian investasi bagi para pelaku usaha mandiri. Pemilihan rumah dengan konsep yang matang menjamin kenyamanan tinggal sekaligus pertumbuhan nilai aset yang optimal. Pelajari setiap skema pembiayaan secara cermat agar beban cicilan bulanan tidak mengganggu perputaran modal kerja usaha Anda.
Hubungi Kami
Bagaimana cara berkonsultasi mengenai pembiayaan hunian terbaik untuk pelaku usaha?
Mewujudkan rumah impian bagi para pelaku bisnis kini menjadi lebih mudah bersama pengembang tepercaya yang berpengalaman. Selain itu, PT Tomoland hadir menawarkan kawasan perumahan eksklusif Grand Avenue Sukun yang dirancang khusus untuk kenyamanan keluarga Anda. Dengan demikian, Anda dapat memperoleh kemudahan proses pemilikan hunian dengan beragam bonus menarik serta skema pembayaran yang fleksibel. Di sisi lain, kepemilikan aset properti terbaik dapat menjadi pertimbangan untuk memenuhi kebutuhan hunian sekaligus membangun aset jangka panjang di Kota Malang. Oleh karena itu, jangan tunda rencana kepemilikan hunian yang sesuai dengan kebutuhan Anda. Selanjutnya, tim konsultan profesional kami siap membantu Anda melakukan survei lokasi dan merencanakan pembiayaan yang paling aman. Segera amankan unit pilihan Anda dengan langsung menghubungi https://tomolandpropertindo.id/wp-content/uploads/2026/05/Gemini_Generated_Image_cetkk7cetkk7cetk-copy.webp kami via WA pada 0821-4212-5500 untuk mendapatkan penawaran harga terbaik hari ini.


Pertanyaan Umum Terkait KPR Rumah bagi Pedagang
- Apakah pedagang tanpa slip gaji dapat mengajukan kredit pemilikan rumah?
Pedagang dapat mengajukan pembiayaan hunian dengan melampirkan legalitas usaha, laporan keuangan harian, serta mutasi rekening bank selama beberapa bulan terakhir sebagai pengganti dokumen gaji bulanan. - Apakah diperbolehkan mengubah tata ruang rumah yang dibeli menggunakan fasilitas kredit?
Pengembang PT Tomoland menyediakan fasilitas bebas biaya konsultasi arsitek dan perubahan denah secara kustom sebelum proses pembangunan unit dimulai untuk menyesuaikan kebutuhan pembeli. - Dokumen legalitas usaha apa saja yang wajib disiapkan oleh calon debitur pedagang?
Calon debitur pedagang wajib menyiapkan Surat Keterangan Usaha dari pihak kelurahan setempat atau Nomor Induk Berusaha resmi yang terdaftar pada sistem pemerintah.