
Tips Mengatur Cicilan KPR bagi ASN merupakan panduan penting untuk menjaga ketahanan keuangan keluarga Aparatur Sipil Negara. Pengelolaan kewajiban bulanan membutuhkan perencanaan secara matang serta financial planning yang presisi. Pendapatan tetap sebagai abdi negara memberikan kepastian arus kas setiap bulan. Kepastian pendapatan tersebut menjadi modal utama dalam mengeksekusi strategi pembelian hunian impian. Namun, pengelolaan utang tetap memerlukan kecermatan agar pengeluaran bulanan tidak melebihi batas aman keuangan.
Secara umum, alokasi ideal untuk kewajiban angsuran hunian adalah maksimum 30% dari total pendapatan bersih bulanan. Anda harus memperhitungkan seluruh pengeluaran secara terperinci sebelum mengambil keputusan besar ini. Pembelian hunian pertama membutuhkan komitmen jangka panjang yang harus berjalan seimbang dengan kebutuhan operasional harian. Oleh karena itu, perencanaan finansial yang komprehensif menjadi fondasi utama dalam menjaga stabilitas arus kas keluarga ASN.
1. Menganalisis Rasio Kemampuan Finansial Bulanan
Bagaimana cara menghitung rasio cicilan KPR yang ideal dari gaji bulanan ASN? Untuk menghitung batas aman angsuran, Anda wajib mengevaluasi total pendapatan bersih bulanan terlebih dahulu. Hitung seluruh pendapatan rutin, lalu kalikan dengan angka maksimal 30 persen. Hasil perhitungan tersebut menjadi batas tertinggi nilai angsuran bulanan yang boleh Anda ambil. Pembatasan ini sangat vital untuk mencegah potensi timbulnya cash flow yang negatif di kemudian hari.
Penghitungan rasio finansial ini juga harus memperhitungkan tunjangan kinerja serta potensi kenaikan gaji berkala. Anda tidak boleh menggabungkan pendapatan non-rutin ke dalam porsi pembayaran angsuran utama. Langkah ini memastikan bahwa pembayaran kewajiban dapat terus berjalan stabil dalam segala situasi ekonomi. Keuangan keluarga pun akan tetap aman dari risiko gagal bayar yang berbahaya.
Untuk memudahkan perencanaan, batas angsuran dapat dihitung dengan mengalokasikan maksimal 30 persen dari pendapatan bersih bulanan. Simulasi berikut menunjukkan perkiraan batas angsuran berdasarkan beberapa tingkat pendapatan.
| Pendapatan Bersih Bulanan | Batas Maksimal 30% | Contoh Angsuran yang Masih dalam Batas |
|---|---|---|
| Rp5 juta | Rp1,5 juta | Hingga Rp1,5 juta/bulan |
| Rp7 juta | Rp2,1 juta | Hingga Rp2,1 juta/bulan |
| Rp10 juta | Rp3 juta | Hingga Rp3 juta/bulan |
| Rp12 juta | Rp3,6 juta | Hingga Rp3,6 juta/bulan |
| Rp15 juta | Rp4,5 juta | Hingga Rp4,5 juta/bulan |
| Rp20 juta | Rp6 juta | Hingga Rp6 juta/bulan |
2. Mengoptimalkan Struktur Alokasi Pendapatan
Bagaimana skema pembagian gaji ASN yang efektif untuk membayar cicilan KPR? Penerapan skema penganggaran yang disiplin akan mempermudah pembayaran kewajiban bulanan Anda secara konsisten. Pembagian anggaran dapat menggunakan rumus baku yang sudah teruji efektif untuk menjaga keseimbangan pengeluaran bulanan.
- Alokasikan 50% pendapatan bersih untuk kebutuhan pokok harian seperti konsumsi, utilitas, dan transportasi operasional.
- Dialokasikan 30% dari total pendapatan khusus untuk pembayaran angsuran hunian serta kewajiban finansial lainnya.
- Sisihkan 10% pendapatan untuk mengisi tabungan dana darurat serta instrumen investasi jangka panjang keluarga.
- Gunakan 10% sisa pendapatan untuk dana sosial, rekreasi, serta pemenuhan kebutuhan gaya hidup secara bijak.
Penerapan skema penganggaran ini menjamin seluruh kebutuhan hidup dasar dapat terpenuhi secara seimbang setiap bulan. Pengelolaan keuangan yang tertata rapi akan menghindarkan Anda dari stres finansial akibat beban tagihan harian. Anda dapat menjalankan kewajiban sebagai ASN dengan tenang tanpa terganggu masalah keuangan pribadi.
3. Menghindari Beban Utang Konsumtif Tambahan
Mengapa ASN harus membatasi utang konsumtif sebelum mengambil KPR? Pengambilan pinjaman konsumtif seperti kredit kendaraan atau kartu kredit akan mengurangi rasio kapasitas pinjaman Anda secara signifikan. Pihak perbankan akan menilai Debt Burden Ratio (DBR) Anda secara menyeluruh saat proses analisis kredit berlangsung. Kehadiran utang konsumtif yang tinggi akan menekan porsi pinjaman pembiayaan hunian yang disetujui oleh bank.
Oleh karena itu, Anda wajib melunasi seluruh kewajiban jangka pendek sebelum mengajukan pembiayaan hunian. Langkah ini bertujuan untuk mengamankan kondisi riwayat kredit pada sistem pelaporan keuangan nasional. Rekam jejak keuangan yang bersih akan meningkatkan nilai credit scoring Anda di mata bank penyedia pembiayaan. Kemudahan proses persetujuan kredit pun akan meningkat tajam secara otomatis.
4. Strategi Tips Mengatur Cicilan KPR bagi ASN dengan Memilih Skema Bunga
Bagaimana cara memilih jenis suku bunga KPR yang aman bagi ASN? Suku bunga tetap (fixed rate) merupakan pilihan terbaik untuk menjaga kepastian besaran angsuran pada masa awal pembiayaan. Skema ini memberikan perlindungan dari risiko fluktuasi suku bunga pasar yang sering kali tidak menentu. ASN dapat menyusun anggaran bulanan dengan presisi tinggi karena besaran kewajiban bernilai stabil.
Anda harus mempelajari skema perubahan menuju suku bunga mengambang (floating rate) setelah masa fixed berakhir. Lakukan simulasi perhitungan angsuran dengan asumsi kenaikan suku bunga tertinggi pada masa mendatang. Pemahaman komprehensif terhadap skema interest rate ini membantu Anda mengantisipasi potensi lonjakan angsuran di masa depan. Keuangan keluarga akan siap menghadapi segala bentuk perubahan kebijakan moneter.
5. Memilih Hunian Bernilai Investasi Tinggi
Mengapa pemilihan lokasi properti sangat menentukan keberhasilan investasi KPR ASN? Lokasi properti yang strategis memberikan jaminan kenaikan nilai aset atau capital gain yang sangat prospektif dalam jangka panjang. Pemilihan kawasan bernilai tinggi juga memangkas biaya transportasi operasional Anda sehari-hari secara signifikan. Efisiensi biaya transportasi tersebut dapat Anda alokasikan untuk menambah porsi tabungan atau investasi keluarga.
Sebagai salah satu referensi hunian, Grand Avenue Sukun menghadirkan kawasan perumahan eksklusif dengan potensi nilai investasi di Malang. Proyek ini menawarkan rumah di Sukun, Malang, mulai dari Rp500 jutaan yang relatif terjangkau bagi ASN. Selain itu, pengembang melengkapi kawasan ini dengan fasad berkonsep American Style yang anggun, elegan, dan timeless. Tersedia pula pilihan unit satu lantai dan dua lantai yang dapat di sesuaikan dengan kebutuhan penghuni.
Spesifikasi Grand Avenue
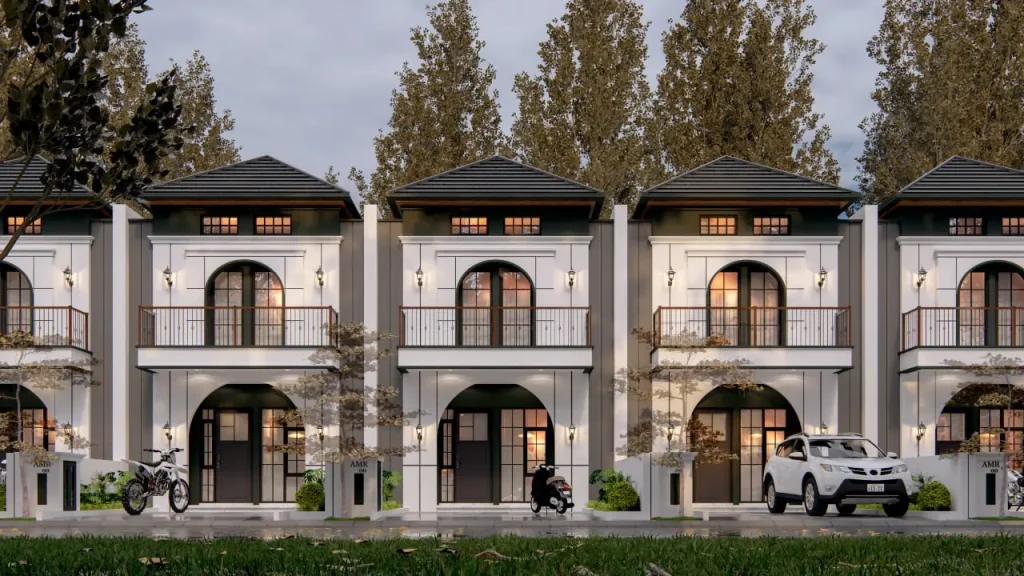
Hunian ini berdiri di atas tanah seluas 72 m² dengan luas bangunan 60 m² yang di tata secara efisien. Selanjutnya, tata ruang unit mencakup tiga kamar tidur, dua kamar mandi, taman asri, serta ruang tamu yang luas. Tidak hanya itu, Anda juga mendapatkan fasilitas free custom denah dan free konsultasi arsitek untuk merancang hunian yang sesuai dengan kebutuhan keluarga, termasuk sebagai rumah yang dapat di persiapkan untuk generasi berikutnya. Pengembang juga memberikan promo istimewa berupa free kanopi serta free ALL pajak mencakup PPN, BBN, dan biaya notaris.
| Parameter Keunggulan | Detail Spesifikasi Grand Avenue Sukun |
| Kisaran Harga & Cicilan | Harga mulai 500 Jutaan, cicilan ringan mulai 3 Jutaan |
| Akses Fasilitas Belanja | Dekat Indogrosir, Superindo, serta pusat bangunan Mitra 10 |
| Akses Fasilitas Umum | Hanya 15 menit ke Alun-Alun Malang, Stasiun, dan RS Soepraoen |
| Fasilitas Gratis (Free) | Free Kanopi, Free Custom Denah, Free Pajak (PPN, BBN, Notaris) |
Kemudahan aksesibilitas tersebut semakin di dukung oleh lokasi yang dekat dengan berbagai sarana pendukung kehidupan sehari-hari. Selain itu, skema pembiayaan yang ditawarkan di rancang agar lebih terjangkau bagi ASN, dengan cicilan mulai dari Rp3 jutaan per bulan. Dengan demikian, kepemilikan aset di lokasi strategis dapat menjadi salah satu pertimbangan dalam merencanakan kebutuhan hunian sekaligus membangun aset untuk jangka panjang.
6. Memanfaatkan Fasilitas Pembiayaan Khusus ASN
Apa saja kemudahan KPR yang dapat dimanfaatkan oleh ASN? Lembaga keuangan dan perbankan sering menawarkan program pembiayaan khusus yang dirancang bagi para ASN. Pada umumnya, program tersebut mencakup suku bunga yang relatif rendah serta kemudahan persyaratan https://tomolandpropertindo.id/wp-content/uploads/2026/05/Gemini_Generated_Image_cetkk7cetkk7cetk-copy.webpistrasi pembiayaan. Selain itu, Anda juga dapat memperoleh keringanan berupa potongan biaya provisi atau pembebasan biaya https://tomolandpropertindo.id/wp-content/uploads/2026/05/Gemini_Generated_Image_cetkk7cetkk7cetk-copy.webpistrasi aplikasi awal.
Oleh karena itu, manfaatkan peluang kerja sama antara instansi pemerintah dan bank penyalur KPR untuk memperoleh manfaat secara optimal. Sebelum itu, pelajari seluruh detail dokumen perjanjian kredit secara cermat sebelum menandatangani persetujuan akhir. Dengan demikian, penggunaan fasilitas pembiayaan khusus secara tepat dapat mengurangi beban biaya awal dalam jumlah besar. Penghematan modal awal tersebut dapat dialokasikan untuk memenuhi kebutuhan perlengkapan interior rumah baru.
7. Menyiapkan Dana Darurat Khusus Cicilan KPR bagi ASN
Berapa alokasi dana darurat yang ideal saat menanggung cicilan KPR? ASN perlu memiliki dana simpanan darurat minimal senilai tiga hingga enam kali total pengeluaran bulanan. Dana cadangan ini berfungsi sebagai jaring pengaman finansial ketika terjadi situasi darurat yang tidak terduga. Dengan adanya dana darurat, pembayaran angsuran dapat tetap berjalan lancar tanpa mengganggu likuiditas harian keluarga.
Simpan dana cadangan ini pada instrumen keuangan yang memiliki tingkat likuiditas tinggi serta berisiko sangat rendah. Jangan pernah menggabungkan rekening dana darurat dengan rekening operasional harian agar penggunaannya tetap terkontrol. Kedisiplinan dalam menjaga saldo dana cadangan akan memberikan kedamaian pikiran dalam mengarungi masa pembiayaan panjang. Ketahanan keuangan Anda akan berdiri kokoh menghadapi berbagai tantangan ekonomi.
Penerapan Tips Mengatur Cicilan KPR bagi ASN Melalui Hubungi Kami
Bagaimana cara memulai konsultasi pembiayaan dan survey hunian ideal bagi ASN? Perencanaan investasi properti yang matang membutuhkan pendampingan dari tim pengembang yang berpengalaman serta terpercaya. PT Tomoland hadir sebagai developer terbaik di Malang sejak 2009 dalam menghadirkan hunian berkualitas tinggi. Pengalaman panjang selama belasan tahun menjadi jaminan kualitas bangunan serta kepastian legalitas kepemilikan aset Anda.
Kami mengundang Anda untuk mengamankan masa depan finansial keluarga dengan memiliki investasi properti terbaik sekarang juga. Segera lakukan survei lokasi langsung untuk merasakan atmosfer kawasan hunian eksklusif yang kami kembangkan secara profesional. Tim ahli arsitek kami siap membantu merancang tata ruang rumah impian sesuai ekspektasi dan kebutuhan keluarga Anda. Jangan tunda keputusan penting ini karena nilai properti terus mengalami kenaikan setiap tahun.
Customer bisa langsung hubungi https://tomolandpropertindo.id/wp-content/uploads/2026/05/Gemini_Generated_Image_cetkk7cetkk7cetk-copy.webp lewat WA di 0821-4212-5500 untuk mendapatkan penawaran promo terbatas serta jadwal survei lokasi. Dapatkan layanan konsultasi gratis mengenai skema pembiayaan yang paling pas dengan profil keuangan Anda sebagai ASN. Wujudkan impian memiliki hunian aman, nyaman, dan bernilai investasi tinggi bersama PT Tomoland sekarang juga.

FAQ Seputar Cicilan KPR bagi ASN
Berapa tenor KPR terbaik yang disarankan untuk seorang ASN?
Tenor ideal berkisar antara 10 hingga 15 tahun agar beban total bunga tidak terlalu membengkak namun cicilan bulanan tetap berada pada batas aman 30 persen gaji.
Apakah ASN bisa mengajukan KPR jika masih memiliki kewajiban pinjaman lain?
ASN tetap bisa mengajukan KPR selama total seluruh angsuran bulanan gabungan tidak melebihi batas rasio Debt Burden Ratio yang ditetapkan oleh bank penyedia kredit.
Apakah diperbolehkan melakukan pelunasan sebagian KPR di tengah masa tenor?
Mayoritas perbankan mengizinkan pelunasan sebagian atau dipercepat setelah melewati masa fixed rate, yang berguna untuk memotong sisa pokok kredit serta menghemat beban bunga.