
Tips cicilan rumah bagi karyawan swasta menjadi topik finansial sangat krusial bagi para pekerja profesional masa kini. Memiliki hunian idaman merupakan impian besar setiap individu. Namun, skema pembiayaan jangka panjang memerlukan perencanaan matang agar kondisi finansial keluarga tetap stabil. Setiap pekerja perlu menghitung rasio utang secara cermat sebelum mengambil keputusan pengajuan KPR. Manajemen arus kas yang sehat membantu mencegah timbulnya kendala pembayaran pada masa mendatang.
1.Langkah Awal Menghitung Rasio Kemampuan Angsuran
Bagaimana cara menghitung rasio cicilan rumah yang ideal untuk karyawan swasta? Karyawan swasta wajib membatasi total nilai angsuran bulanan maksimal tiga puluh persen dari pendapatan bersih. Perhitungan ini menjaga sisa penghasilan tetap mencukupi seluruh kebutuhan pokok harian. Anda harus menghitung seluruh beban kewajiban finansial yang sedang berjalan secara detail. Pihak perbankan juga memakai standar rasio ini guna menilai kelayakan pengajuan pembiayaan Anda. Kebutuhan dana darurat tetap menjadi prioritas utama yang tidak boleh Anda abaikan.
Menerapkan perhitungan rasio secara tepat memberikan ruang gerak bagi anggaran operasional bulanan rumah tangga. Anda dapat menjalankan alokasi keuangan harian tanpa khawatir mengalami defisit anggaran harian.
2.Menyiapkan Dana Darurat dan Tabungan Awal
Mengapa karyawan swasta harus menyiapkan dana darurat sebelum mengambil cicilan rumah? Pekerja sektor swasta menghadapi dinamika karir yang cukup tinggi serta tantangan fluktuasi ekonomi nasional. Keberadaan tabungan cadangan memberikan perlindungan finansial saat timbul situasi darurat tidak terduga. Idealnya, Anda memiliki dana simpanan sebesar enam kali pengeluaran rutin bulanan. Tabungan terpisah ini membantu Anda menjaga kelancaran angsuran saat terjadi masa transisi karir.
Langkah preventif ini menciptakan kedamaian pikiran selama masa tenor pembiayaan berlangsung hingga lunas.
3.Strategi Memilih Tenor KPR Rumah Bagi Karyawan Swasta
Bagaimana menentukan jangka waktu kredit rumah yang aman bagi pekerja swasta? Pemilihan tenor kredit berpengaruh langsung pada besaran beban pembayaran bulanan serta total bunga harian. Tenor panjang memberikan nilai angsuran lebih ringan, namun beban total bunga menjadi lebih tinggi. Sebaliknya, tenor pendek mempercepat pelunasan kredit meskipun menuntut nilai komitmen bulanan lebih besar. Anda harus menyesuaikan pilihan jangka waktu pembiayaan dengan skenario pengembangan karir jangka panjang.
4.Kriteria Pemilihan Lokasi Rumah Bagi Karyawan Swasta
Faktor apa saja yang menentukan kualitas lokasi hunian bagi karyawan swasta? Pemilihan lokasi hunian memegang peranan penting dalam menentukan efisiensi biaya transportasi sehari-hari. Selain itu, properti yang berlokasi strategis dapat menghemat waktu perjalanan serta menekan biaya operasional harian penghuni. Oleh karena itu, kemudahan akses menuju pusat perbelanjaan, fasilitas kesehatan, serta pusat kota turut meningkatkan kualitas hidup penghuni.
Berikut adalah enam indikator utama dalam mengevaluasi lokasi properti idaman:
- Pertama, aksesibilitas transportasi menuju pusat kota, stasiun kereta api, serta jalan utama.
- Selanjutnya, kedekatan dengan pusat perbelanjaan modern seperti Indogrosir, Superindo, dan Mitra 10.
- Selain itu, ketersediaan fasilitas kesehatan terdekat seperti Rumah Sakit Soepraoen yang lengkap.
- Lebih lanjut, potensi pertumbuhan nilai investasi aset properti pada kawasan yang sedang berkembang.
- Di samping itu, lingkungan hunian yang aman, bebas banjir, serta memiliki dukungan infrastruktur kawasan yang memadai.
- Terakhir, jarak tempuh menuju kawasan perkantoran, pusat bisnis, serta sarana pendidikan anak.
5.Pengelolaan Arus Kas Selama Masa Pembiayaan Rumah Bagi Karyawan Swasta
Bagaimana cara mengelola anggaran bulanan saat menjalankan kredit pembiayaan hunian? Kedisiplinan mengelola arus kas bulanan merupakan kunci keberhasilan melunasi seluruh komitmen pembiayaan properti. Anda perlu membuat catatan pengeluaran secara rinci serta memangkas pos belanja non-esensial. Alokasikan dana pembayaran angsuran pada awal bulan segera setelah menerima gaji bulanan. Menerapkan sistem pembayaran otomatis sangat membantu mencegah keterlambatan akibat kelalaian jadwal transfer rutin.
Konsistensi pembukuan bulanan menjamin seluruh kewajiban keuangan tetap dapat berjalan secara teratur dan berkesinambungan.
6. Penerapan Strategi Finansial dan Evaluasi Produk Properti
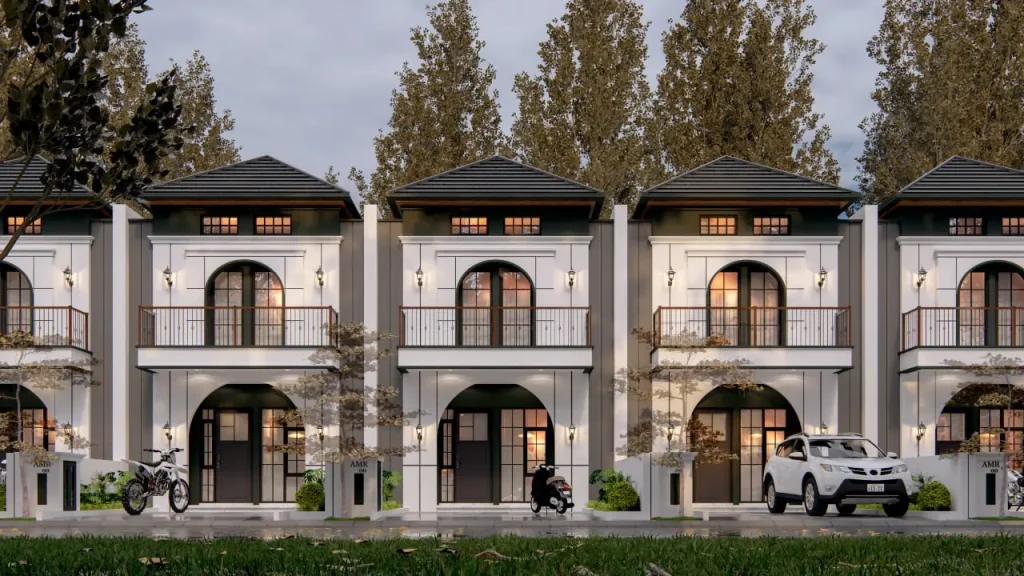
Bagaimana memperhitungkan efisiensi biaya pembebasan biaya awal serta promo properti? Memanfaatkan promo pembebasan biaya awal serta kelengkapan fasilitas properti dapat menghemat pengeluaran awal dalam jumlah signifikan. Selain itu, pengembangan kawasan komersial seperti kawasan Rumah Di Sukun, Malang Mulai 500 Jutaan memberikan opsi efisiensi investasi yang menarik. Hunian eksklusif Grand Avenue Sukun menawarkan konsep fasad American Style yang elegan dengan ketersediaan tipe satu atau dua lantai. Bangunan tersebut memiliki tiga kamar tidur, dua kamar mandi, luas tanah tujuh puluh dua meter persegi, serta luas bangunan enam puluh meter persegi.
Selanjutnya, penawaran pembiayaan mencakup free custom denah, free konsultasi arsitek, free kanopi, serta pembebasan seluruh pajak yang mencakup PPN, BBN, dan biaya notaris. Dengan demikian, nilai skema pembayaran menawarkan cicilan mulai tiga jutaan yang relatif terjangkau bagi para pekerja profesional. Sementara itu, kawasan ini berlokasi strategis, hanya berjarak lima belas menit menuju Alun-Alun Malang serta Stasiun Kota.
Berikut adalah tabel matriks estimasi komponen biaya pengadaan hunian:
| Komponen Pengadaan Properti | Ketentuan Fasilitas Properti | Keuntungan Finansial Konsumen |
| Nilai Harga Hunian | Mulai 500 Jutaan | Efisiensi Anggaran Modal Awal |
| Estimasi Cicilan Bulanan | Mulai 3 Jutaan | Beban Angsuran Sangat Terjangkau |
| Fasilitas Luas Bangunan | 60 m2 / Luas Tanah 72 m2 | Tata Ruang Ideal Keluarga |
| Tata Ruang Bangunan | 3 Kamar Tidur & 2 Kamar Mandi | Akses Kenyamanan Maksimal |
| Akses Fasilitas Umum | 15 Menit Alun-Alun & Stasiun | Efisiensi Waktu Perjalanan |
| Bonus Pembebasan Biaya | Free All Pajak, Notaris & Kanopi | Menghemat Belanja Awal Properti |
7. Mengoptimalkan Peluang Investasi Melalui Pengembang Terpercaya
Bagaimana memilih pengembang properti terpercaya guna mengamankan investasi pembiayaan hunian? Memilih pengembang bereputasi baik memberikan kepastian hukum atas legalitas dokumen serta kualitas spesifikasi konstruksi bangunan. Selain itu, pengembang berpengalaman menjamin ketepatan waktu serah terima unit rumah sesuai kesepakatan kontrak awal perjanjian. Oleh karena itu, Anda perlu memeriksa track record pengerjaan proyek hunian yang pernah terbangun oleh pihak pengembang. Dengan demikian, penilaian reputasi perusahaan menjauhkan Anda dari risiko sengketa lahan serta kendala legalitas tanah.
Penjelasan secara profesional membantu calon pembeli memahami nilai keunggulan produk secara obyektif dan rasional. Selanjutnya, pemilihan hunian berkategori real estate berkualitas tinggi menjamin kenaikan nilai aset properti Anda secara berkelanjutan. Dengan langkah tersebut, mengevaluasi reputasi pengembang memberi rasa aman penuh selama proses pembayaran angsuran berlangsung.
Sebagai langkah nyata memperkuat portofolio investasi properti, Anda dapat memilih proyek pengembangan berkualitas dari PT Tomoland. Dalam hal ini, pengembang tersebut beroperasi secara konsisten sebagai developer terbaik di Malang sejak tahun 2009. Rekam jejak panjang membuktikan komitmen perusahaan dalam menghadirkan kawasan hunian bernilai tinggi bagi masyarakat.
Hubungi Kami
Bagaimana cara mendapatkan konsultasi pembiayaan serta jadwal kunjungan lokasi hunian? Tim pemasaran profesional siap memberikan panduan lengkap mengenai kalkulasi skema angsuran rumah sesuai kondisi finansial Anda. Karyawan swasta dapat berkonsultasi mengenai pemilihan tipe unit, penataan denah, hingga kelayakan pengajuan kredit. Kami mengundang Anda melakukan kegiatan survey lokasi secara langsung guna melihat keunggulan kawasan properti kami. Segera wujudkan impian memiliki hunian berkualitas dengan tingkat keamanan finansial yang terjamin secara optimal.
Manfaatkan kesempatan investasi berharga ini dengan membeli unit rumah persembahan PT Tomoland sekarang juga. Kehadiran proyek terpercaya ini menjadi solusi hunian ideal bagi kesejahteraan keluarga Anda pada masa depan.
Untuk informasi selengkapnya serta jadwal kunjungan, Anda dapat langsung menghubungi layanan https://tomolandpropertindo.id/wp-content/uploads/2026/05/Gemini_Generated_Image_cetkk7cetkk7cetk-copy.webp kami. Silakan hubungi https://tomolandpropertindo.id/wp-content/uploads/2026/05/Gemini_Generated_Image_cetkk7cetkk7cetk-copy.webp melalui layanan komunikasi WhatsApp pada nomor 0821-4212-5500.

Frequently Asked Questions (FAQ)
- Berapa besaran ideal cicilan rumah bagi karyawan swasta dari total penghasilan?
Besaran ideal angsuran bulanan adalah maksimal tiga puluh persen dari pendapatan bersih per bulan agar tidak mengganggu arus kas operasional rumah tangga. - Apakah karyawan swasta berstatus kontrak dapat mengajukan pembiayaan KPR?
Karyawan kontrak dapat mengajukan KPR dengan melengkapi dokumen pendukung berupa surat keterangan kerja, rekap mutasi rekening, serta jaminan masa kontrak aktif. - Mengapa lokasi rumah di kawasan Sukun Malang sangat prospektif untuk investasi?
Kawasan Sukun memiliki aksesibilitas tinggi menuju pusat kota Malang, fasilitas kesehatan lengkap, serta pusat perbelanjaan modern yang mendukung pertumbuhan nilai properti.