
Cara Menentukan Budget Rumah Sesuai Gaji merupakan langkah finansial paling krusial sebelum Anda memutuskan membeli hunian idaman. Banyak pembeli rumah pertama mengalami kendala keuangan karena salah menghitung rasio kemampuan angsuran bulanan mereka. Perencanaan anggaran yang matang akan melindungi kondisi finansial keluarga dari risiko gagal bayar di masa depan. Anda perlu memahami kriteria ideal proporsi pengeluaran agar kondisi arus kas tetap teratur dan stabil.
Secara umum, pakar keuangan merekomendasikan batas maksimal cicilan rumah sebesar tiga puluh persen dari total pendapatan bersih bulanan. Pembeli harus memperhitungkan seluruh komponen biaya awal serta pengeluaran rutin secara cermat dan detail. Perhitungan ini memastikan Anda tetap memiliki ruang gerak finansial untuk kebutuhan darurat maupun investasi masa depan. Pemilihan lokasi serta pengembang terpercaya juga sangat menentukan nilai investasi properti Anda dalam jangka panjang.
Rasio Ideal Pengeluaran untuk Membeli Properti Pertama
Bagaimana cara menentukan budget rumah sesuai gaji yang ideal agar kondisi finansial tetap stabil?
Memahami rasio ideal pengeluaran merupakan fondasi utama sebelum Anda mengajukan Kredit Pemilikan Rumah ke lembaga perbankan. Anda dapat menerapkan formula lima puluh tiga puluh dua puluh dalam mengelola alokasi gaji bulanan secara disiplin. Alokasi lima puluh persen untuk kebutuhan pokok, tiga puluh persen untuk cicilan serta kebutuhan sekunder, dan dua puluh persen untuk tabungan. Penerapan formula ini menjamin alokasi angsuran hunian tidak akan mengganggu pemenuhan kebutuhan primer harian keluarga Anda.
Skema pengelolaan alokasi keuangan pribadi tersebut menjamin arus kas harian Anda tetap berjalan dengan sangat lancar dan aman. Anda tidak perlu mengorbankan kualitas hidup harian demi membayar angsuran hunian bulanan yang terlalu membebani kas. Perhitungan alokasi yang tepat akan menjaga ketahanan finansial keluarga dari potensi krisis ekonomi yang tidak terduga. Penyesuaian gaya hidup menjadi kunci utama dalam menjaga konsistensi pembayaran angsuran properti hingga masa tenor berakhir.
Metode Menghitung Batas Maksimal Angsuran Bulanan
Berapa persen batas maksimal cicilan dari total pendapatan bulanan yang tergolong aman?
Para ahli perencana keuangan menyarankan batas maksimal cicilan hutang berada pada angka tiga puluh persen dari pendapatan bersih. Jika Anda memiliki total gaji bersih sepuluh juta rupiah, maka alokasi angsuran maksimal adalah tiga juta rupiah. Batas aman ini menjaga kemampuan daya beli Anda terhadap kebutuhan pokok serta dana cadangan harian. Bank juga menggunakan standar rasio ini sebagai kriteria utama dalam menyetujui permohonan kredit properti para nasabah.
Memperhitungkan faktor inflasi serta potensi kenaikan suku bunga pinjaman di masa depan merupakan langkah yang sangat bijaksana. Pilih skema suku bunga tetap pada tahun-tahun awal angsuran untuk menjaga stabilitas pengeluaran bulanan keluarga Anda. Anda wajib menghindari mengambil cicilan melebihi batas kemampuan finansial riil demi mencegah terjadinya kredit macet di kemudian hari. Keputusan finansial yang rasional akan memberikan kedamaian pikiran selama masa pelunasan pinjaman properti berlangsung.
Rincian Komponen Biaya Tambahan dalam Transaksi Properti
Apa saja komponen biaya tambahan yang harus disiapkan selain harga pokok hunian?
Pembelian properti selalu melibatkan berbagai komponen biaya transaksi legalitas yang wajib Anda persiapkan sejak awal proses perencanaan. Banyak pembeli pemula hanya fokus pada harga pricelist tanpa memperhitungkan pajak serta biaya balik nama sertifikat. Kondisi ini sering kali memicu pembengkakan anggaran awal yang cukup signifikan di luar perkiraan semula calon pembeli. Persiapan dana ekstra menjadi hal yang sangat vital agar proses serah terima unit berjalan tanpa kendala keuangan.
| Jenis Biaya | Besaran/Keterangan | Peruntukan |
| Pajak Pertambahan Nilai (PPN) | 11% dari nilai jual objek kena pajak sesuai ketentuan yang berlaku | Pajak atas transaksi pembelian properti |
| Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) | 5% setelah dikurangi nilai perolehan objek pajak tidak kena pajak (NPOPTKP) | Pajak atas perolehan hak tanah dan bangunan |
| Akta Jual Beli (AJB) & Notaris | Besar biaya mengikuti kesepakatan dan layanan yang diberikan | Pengurusan akta serta dokumen legalitas transaksi |
| Bea Balik Nama (BBN) | Besarnya mengikuti ketentuan dan biaya https://tomolandpropertindo.id/wp-content/uploads/2026/05/Gemini_Generated_Image_cetkk7cetkk7cetk-copy.webpistrasi pertanahan yang berlaku | Mengubah nama pemilik pada sertifikat menjadi pemilik baru |
| Administrasi & Provisi Bank | Besarnya mengikuti kebijakan bank dan jenis fasilitas KPR | Pemrosesan serta pencairan fasilitas Kredit Pemilikan Rumah |
Perbandingan Alokasi Anggaran berdasarkan Tingkat Pendapatan
Bagaimana simulasi perhitungan alokasi angsuran hunian berdasarkan skema tingkat pendapatan bulanan?
Membuat tabel simulasi alokasi anggaran membantu Anda mengukur kemampuan finansial secara objektif dan sangat terukur presisi. Setiap tingkat pendapatan memiliki batas kemampuan angsuran yang berbeda dalam mendukung pembelian hunian idaman keluarga Anda. Evaluasi angka-angka simulasi berikut secara cermat sebelum Anda melangkah ke tahap pemilihan unit rumah yang sesuai.
| Tingkat Gaji Bersih Bulanan | Batas Maksimal Angsuran | Estimasi Plafon Pinjaman KPR | Rekomendasi Tipe Hunian |
| Rp 10.000.000 | Rp 3.000.000 | Rp 350.000.000 | Hunian Minimalis Suburb |
| Rp 12.000.000 | Rp 3.600.000 | Rp 450.000.000 | Hunian Modern Tipe 36 |
| Rp 15.000.000 | Rp 4.500.000 | Rp 550.000.000 | Hunian Eksklusif Tipe 60 |
| Rp 20.000.000 | Rp 6.000.000 | Rp 750.000.000 | Hunian Dua Lantai Premium |
Tabel simulasi di atas memberikan gambaran riil mengenai daya jangkau finansial Anda terhadap pilihan produk properti di pasar. Anda dapat menyesuaikan pilihan unit dengan mencari penawaran yang membebaskan berbagai biaya transaksi legalitas awal tersebut. Kejelian melihat promo developer akan menghemat pengeluaran kas awal dalam jumlah yang lumayan sangat besar. Manfaatkan informasi simulasi ini untuk mempersempit pencarian hunian yang benar-benar sesuai dengan kemampuan kantong Anda.
Strategi Memilih Lokasi Properti yang Bebas Risiko Finansial
Mengapa pemilihan lokasi properti sangat memengaruhi efisiensi pengeluaran harian penghuni?
Lokasi hunian memiliki korelasi langsung terhadap pengeluaran harian transportasi serta nilai apresiasi aset properti masa depan Anda. Hunian yang dekat dengan pusat perbelanjaan serta fasilitas kesehatan akan memangkas biaya mobilitas rutin bulanan keluarga secara signifikan. Akses transportasi publik yang mudah juga menjadi nilai tambah yang sangat krusial bagi produktivitas kerja harian Anda. Pertimbangan kawasan berkembang menjamin pertumbuhan capital gain properti Anda melaju cepat setiap tahunnya.
Pilihan kawasan Rumah Di Sukun, Malang menawarkan prospek pertumbuhan investasi yang amat sangat menjanjikan bagi calon pemilik. Kawasan ini memiliki aksesibilitas sangat baik menuju berbagai pusat perbelanjaan ternama seperti Indogrosir, Superindo, dan Mitra 10. Akses cepat hanya 15 menit menuju Alun-Alun Malang serta Stasiun Kota menambah kenyamanan mobilitas harian Anda. Keberadaan Rumah Sakit Soepraoen di sekitar kawasan ini memberikan jaminan perlindungan kesehatan yang sangat mudah dijangkau.
Solusi Hunian Mewah Murah Mulai 500 Jutaan
Bagaimana opsi Cara Menentukan Budget Rumah Sesuai Gaji untuk mendapatkan hunian berkualitas dengan efisiensi maksimal?
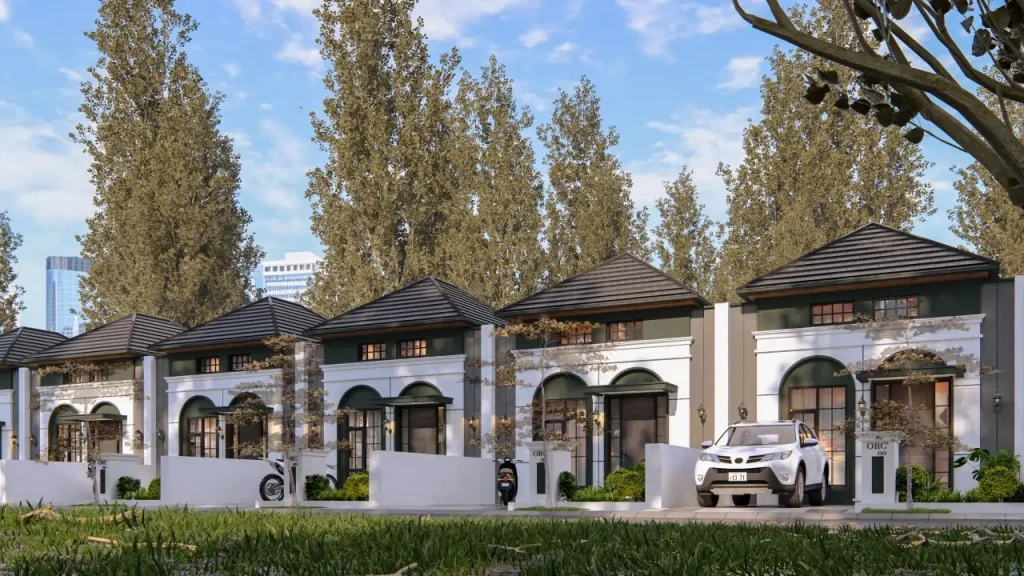
Mencari properti dengan konsep bernilai tambah tinggi merupakan strategi terbaik dalam mengoptimalkan pemanfaatan anggaran hunian keluarga Anda. Perumahan Grand Avenue Sukun menghadirkan solusi tempat tinggal ideal dengan penawaran harga amat kompetitif mulai 500 jutaan. Produk properti ini dirancang khusus untuk memenuhi kebutuhan keluarga modern yang menginginkan hunian estetis sekaligus sangat fungsional. Anda dapat memiliki rumah bergaya fasad American Style dengan kemudahan cicilan ringan mulai 3 jutaan rupiah per bulan.
Kawasan perumahan ini menyediakan pilihan unit satu lantai maupun dua lantai yang siap menyesuaikan kapasitas kebutuhan keluarga Anda. Setiap unit memiliki fasilitas lengkap berupa 3 kamar tidur, 2 kamar mandi, luas tanah 72 m2, serta luas bangunan 60 m2. Pengembang juga menyertakan fasilitas pendukung berupa taman asri, ruang tamu luas, free kanopi, hingga fasilitas free custom denah. Anda bahkan berhak menikmati layanan free konsultasi arsitek untuk mewujudkan desain tata ruang impian tanpa biaya tambahan.
Keunggulan utama penawaran ini terletak pada jaminan fasilitas free ALL pajak yang membebaskan Anda dari berbagai beban biaya awal. Anda tidak perlu membayar PPN, BBN, dan biaya notaris sehingga anggaran awal Anda menjadi jauh lebih efisien. Dikembangkan oleh PT Tomoland selaku developer terbaik di Malang sejak 2009, kualitas konstruksi bangunan dijamin sangat teruji. Kredibilitas pengembang memberikan kepastian hukum serta ketepatan jadwal serah terima unit bangunan kepada para konsumen terpercaya.
Tahapan Persiapan Finansial Sebelum Mengajukan KPR
Langkah apa saja yang wajib calon pembeli lakukan sebelum menyerahkan berkas aplikasi pinjaman ke bank?
Lakukan pembersihan catatan riwayat kredit pribadi Anda pada sistem informasi keuangan sebelum mengajukan aplikasi pinjaman properti. Bank akan memeriksa seluruh rekam jejak pembayaran kartu kredit maupun pinjaman berjalan Anda secara sangat teliti dan rinci. Pastikan Anda tidak memiliki tunggakan angsuran dalam bentuk apa pun agar proses verifikasi persetujuan berjalan amat lancar. Menyiapkan dokumen pendukung secara lengkap dan rapi akan mempercepat proses analisis kelayakan kredit oleh pihak perbankan.
Disiplin mengumpulkan simpanan uang muka serta dana cadangan darurat minimal sebesar enam kali pengeluaran bulanan rutin keluarga Anda. Dana cadangan ini berfungsi sebagai benteng pertahanan keuangan apabila terjadi perubahan kondisi ekonomi yang tidak terduga di masa depan. Manajemen risiko yang matang akan menjamin keberlanjutan kepemilikan hunian tanpa takut dari ancaman penyitaan oleh pihak lembaga keuangan. Kesiapan mental dan finansial yang mantap merupakan kunci utama sukses membeli rumah pertama Anda.
Hubungi Kami
Bagaimana cara termudah mendapatkan konsultasi Cara Menentukan Budget Rumah Sesuai Gaji serta informasi survei lokasi?
Langkah awal mewujudkan impian kepemilikan hunian idaman keluarga Anda dimulai dari konsultasi bersama tim ahli properti kami yang sangat berpengalaman. Tim profesional PT Tomoland siap memberikan dampingan penuh dalam menghitung skema pembiayaan yang paling aman bagi kondisi finansial Anda. Kami mengundang Anda untuk melakukan survei lokasi secara langsung guna merasakan kenyamanan suasana lingkungan perumahan Grand Avenue Sukun. Investasi properti berkualitas pada lokasi strategis merupakan keputusan keuangan paling bijaksana untuk mengamankan masa depan keluarga.
Segera hubungi tim konsultan properti resmi kami untuk mendapatkan penawaran spesial serta jadwal kunjungan lokasi hunian secara gratis. Untuk informasi lebih lanjut mengenai pricelist dan pemesanan unit, Customer bisa Langsung hubungi https://tomolandpropertindo.id/wp-content/uploads/2026/05/Gemini_Generated_Image_cetkk7cetkk7cetk-copy.webp lewat WA di 0821-4212-5500. Jangan lewatkan kesempatan emas memiliki hunian mewah bernilai investasi tinggi dengan skema pembayaran yang amat sangat terjangkau. Keputusan Anda membeli properti dari PT Tomoland hari ini adalah langkah awal menuju kebebasan finansial masa depan.

FAQ
Apa langkah awal menentukan budget rumah berdasarkan gaji bulanan?
Langkah awal adalah menghitung pendapatan bersih bulanan lalu menetapkan alokasi cicilan maksimal tiga puluh persen agar kondisi keuangan harian tetap stabil dan aman.
Apakah biaya pajak dan notaris dapat dimasukkan ke dalam angsuran KPR?
Sebagian besar bank mengharuskan biaya pajak dan notaris dibayar tunai di awal, namun promo developer tertentu menyediakan fasilitas pembebasan biaya legalitas tersebut secara gratis.
Mengapa memilih lokasi properti yang strategis sangat penting bagi anggaran harian?
Lokasi strategis memangkas biaya transportasi rutin bulanan dan memiliki potensi kenaikan nilai investasi properti yang jauh lebih tinggi dalam jangka panjang.