
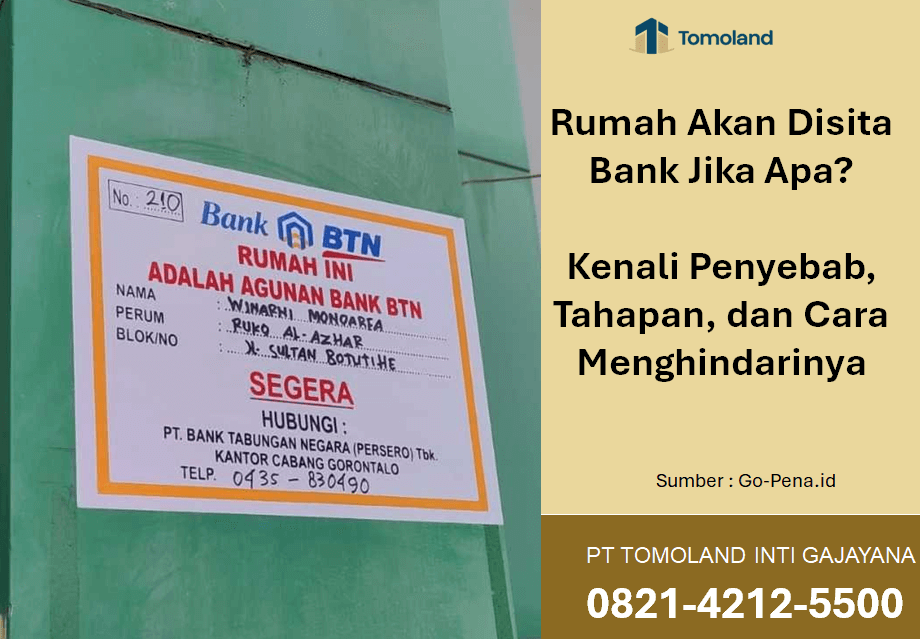
Rumah Akan Disita Bank Jika Apa? Kenali Penyebab, Tahapan, dan Cara Menghindarinya. Proses kepemilikan hunian melalui Kredit Pemilikan Rumah atau KPR merupakan langkah besar yang memerlukan komitmen finansial jangka panjang. Namun, risiko kehilangan aset tersebut selalu membayangi jika debitur tidak mampu memenuhi kewajibannya secara konsisten. Pertanyaan yang sering muncul adalah Rumah Akan Disita Bank Jika Apa? Memahami batasan hukum dan prosedur perbankan menjadi sangat krusial agar Anda bisa mengambil langkah antisipatif sebelum terlambat.
Kondisi ekonomi yang tidak menentu terkadang memaksa seseorang berada dalam situasi sulit yang mengancam kepemilikan properti mereka. Sebagai praktisi yang memahami dinamika pasar properti, saya melihat bahwa literasi mengenai hak dan kewajiban debitur adalah kunci utama. Artikel ini akan mengupas tuntas mengenai penyebab penyitaan hingga strategi jitu untuk menyelamatkan aset berharga Anda dari proses lelang pihak bank.
Penyebab Utama Rumah Disita Bank Karena Kredit Macet
Penyebab paling mendasar dari penyitaan aset adalah terjadinya wanprestasi atau kegagalan debitur dalam membayar angsuran bulanan. Bank mengklasifikasikan kredit dalam beberapa level kolektibilitas, mulai dari lancar hingga macet total. Ketika Anda sudah melewati masa tenggang dan tidak memberikan kepastian pembayaran, bank memiliki dasar hukum untuk memulai proses penarikan jaminan.
Selain masalah pembayaran pokok dan bunga, pelanggaran kontrak lainnya juga bisa menjadi pemicu. Misalnya, debitur melakukan pemindahtanganan aset tanpa seizin pihak bank atau menggunakan properti untuk kegiatan yang melanggar hukum. Oleh karena itu, Anda harus selalu meninjau kembali klausul dalam akad kredit agar tidak melakukan kesalahan fatal yang merugikan posisi Anda sebagai pemilik rumah sah.
Rumah Akan Disita Bank Jika Apa? Urutan Prosedur Bank Sebelum Penyitaan Dilakukan
Bank tidak akan langsung mengambil properti Anda tanpa melalui prosedur komunikasi yang jelas dan bertahap. Proses ini bertujuan untuk memberikan kesempatan bagi debitur agar segera membereskan kewajiban tertunggaknya secara kooperatif. Pemahaman terhadap alur ini membantu Anda menentukan kapan waktu yang tepat untuk melakukan negosiasi ulang sebelum status properti masuk ke tahap lelang.
Berikut adalah tahapan resmi yang biasanya di lakukan oleh pihak perbankan kepada debitur:
- Pengiriman Surat Penagihan atau Surat Teguran pada bulan pertama tunggakan.
- Penerbitan Surat Peringatan Pertama (SP1) jika tunggakan memasuki masa 30 hari lebih.
- Pengiriman Surat Peringatan Kedua (SP2) yang memberikan penekanan lebih serius pada konsekuensi hukum.
- Penerbitan Surat Peringatan Ketiga (SP3) sebagai peringatan final sebelum tindakan eksekusi di ambil.
- Pemasangan papan pengumuman sita di lokasi objek properti yang bersangkutan sebagai informasi publik.
- Proses appraisal atau penilaian ulang nilai properti oleh tim independen untuk menentukan harga dasar.
- Pelaksanaan lelang melalui Kantor Pelayanan Kekayaan Negara dan Lelang (KPKNL) secara resmi.
Dampak Psikologis dan Finansial Kehilangan Aset Properti
Kehilangan tempat tinggal bukan hanya masalah finansial, tetapi juga memberikan beban psikologis yang berat bagi keluarga. Nilai investasi yang telah Anda tanam selama bertahun-tahun bisa hilang seketika jika rumah terjual di bawah harga pasar melalui skema lelang paksa. Selain itu, catatan kredit Anda pada BI Checking atau SLIK OJK akan memburuk, sehingga sulit untuk mendapatkan akses perbankan di masa depan.
Oleh karena itu, Anda perlu mencari alternatif investasi properti yang lebih aman dan terjangkau sejak awal. Jika Anda sedang mencari hunian dengan harga kompetitif, saat ini sedang berlangsung Soft Launching rumah di Sukun Malang mulai 400 jutaan. Hunian ini menawarkan spesifikasi mumpuni dengan 3 kamar tidur, 2 kamar mandi, serta luas tanah 72 m2 dan luas bangunan 62 m2 yang sudah di lengkapi dapur serta balkon.
Memahami Dasar Hukum Rumah Akan Di sita Bank Jika Apa
Secara legal, bank memiliki hak tanggungan atas properti yang Anda jaminkan dalam kontrak KPR. Hak ini memberikan kewenangan penuh kepada bank untuk mengeksekusi jaminan jika debitur terbukti gagal janji. Undang-Undang Hak Tanggungan menjadi payung hukum utama yang melindungi kepentingan kreditur dalam mengembalikan dana yang telah mereka salurkan kepada masyarakat.
Meskipun demikian, debitur masih memiliki hak untuk membela diri jika terdapat prosedur yang tidak sesuai aturan. Namun, menjawab pertanyaan Rumah Akan Di sita Bank Jika Apa? secara hukum berarti Anda telah menyetujui bahwa properti adalah jaminan utang. Pastikan Anda memahami setiap detail dokumen yang Anda tandatangani agar tidak terkejut saat terjadi sengketa hukum di kemudian hari.
Perbandingan Skema Penyelamatan Aset vs Lelang Bank
Jika Anda mulai merasa kesulitan membayar cicilan, segera lakukan tindakan preventif daripada menunggu surat sita muncul. Ada beberapa skema yang bisa Anda tempuh, seperti restrukturisasi kredit atau penjualan mandiri di bawah tangan. Menjual rumah secara mandiri biasanya jauh lebih menguntungkan daripada membiarkan bank melakukan lelang sepihak dengan harga likuidasi yang rendah.
| Fitur | Restrukturisasi Kredit | Penjualan Mandiri | Lelang Pihak Bank |
| Status Kepemilikan | Tetap milik debitur | Berpindah tangan | Berpindah tangan |
| Harga Jual | N/A | Sesuai harga pasar | Harga likuidasi (rendah) |
| Skor Kredit | Tetap terjaga | Bersih setelah lunas | Buruk (Kolektibilitas 5) |
| Proses | Negosiasi jangka waktu | Pemasaran pribadi | Eksekusi hukum |
| Keuntungan | Cicilan lebih ringan | Sisa uang penjualan tinggi | Sisa uang minimal atau nol |
Strategi Menghindari Penyitaan dengan Pengelolaan Finansial
Pengelolaan arus kas yang disiplin adalah benteng pertahanan utama agar Anda tidak terjerat masalah kredit macet. Anda harus mengalokasikan maksimal 30 persen dari pendapatan total untuk membayar seluruh cicilan utang agar kebutuhan pokok lainnya tidak terganggu. Jika terjadi penurunan pendapatan, segera hubungi pihak bank untuk mengajukan keringanan sebelum jatuh tempo pembayaran tiba.
Strategi lain yang sangat efektif adalah memiliki dana darurat minimal enam kali pengeluaran bulanan sebagai bantalan finansial. Memilih properti yang efisien secara biaya juga sangat membantu, seperti penawaran di Sukun Malang dengan fasad American Classic. Properti ini menyediakan carport untuk mobil dan dua motor, taman, serta ruang tamu yang lega. Menariknya lagi, Anda mendapatkan fasilitas free custom denah dan free ALL pajak seperti PPN, BBN, AJB, serta biaya notaris.
Investasi Properti yang Aman Bersama Tomoland Propertindo
Memilih pengembang yang kredibel merupakan langkah awal untuk memastikan investasi properti Anda berjalan dengan lancar dan aman. Pengembang yang memiliki reputasi baik biasanya bekerja sama dengan bank terpercaya sehingga proses legalitas jauh lebih terjamin. Anda bisa memantau berbagai portofolio hunian berkualitas di https://tomolandpropertindo.id/ sebagai referensi utama pencarian aset masa depan Anda.
Keunggulan memilih unit di area strategis seperti Sukun adalah kedekatannya dengan fasilitas publik seperti Mitra 10 Sukun, Superindo, Kampus UNIKAMA, hingga pusat kuliner Mie Gacoan Sukun. Lokasi yang strategis menjamin nilaiinvestasi properti Anda terus tumbuh secara organik setiap tahun. Dengan memilih unit yang tepat, risiko gagal bayar dapat di minimalisir karena nilai aset yang likuid dan mudah di sewakan jika diperlukan.
Solusi Akhir Saat Menghadapi Ancaman Sita Rumah
Ketika Anda sudah benar-benar terjepit dan menghadapi situasi Rumah Akan Di sita Bank Jika Apa, jangan menghindar dari komunikasi dengan pihak bank. Hadapi kenyataan dengan sikap profesional dan ajukan solusi tertulis yang masuk akal bagi kedua belah pihak. Terkadang, bank bersedia memberikan masa tenggang tambahan atau penurunan suku bunga sementara jika Anda menunjukkan itikad baik dalam melunasi kewajiban.
Kesimpulannya, pemahaman mengenai fenomena Rumah Akan Di sita Bank Jika Apa? harus di imbangi dengan tindakan nyata dalam memilih hunian yang sesuai kemampuan. Jangan memaksakan mengambil cicilan yang melampaui batas kemampuan finansial Anda demi gaya hidup semata. Pilihlah hunian yang memberikan nilai tambah serta kemudahan https://tomolandpropertindo.id/wp-content/uploads/2026/05/Gemini_Generated_Image_cetkk7cetkk7cetk-copy.webpistratif sejak awal pembelian agar masa depan keluarga Anda tetap terlindungi dengan nyaman di rumah impian.
Bagi Anda yang ingin berkonsultasi mengenai kepemilikan hunian aman di area Malang atau tertarik dengan promo Soft Launching di Sukun, segera hubungi tim konsultan kami. Kami siap membantu Anda mendapatkan skema pembiayaan terbaik yang sesuai dengan profil risiko finansial Anda.
Segera hubungi https://tomolandpropertindo.id/wp-content/uploads/2026/05/Gemini_Generated_Image_cetkk7cetkk7cetk-copy.webp kami untuk informasi lebih lanjut dan pemesanan unit melalui nomor WhatsApp: 0821-4212-5500 sekarang juga.
